


世界支付地圖——美國篇
在現代社會,支付貫穿人們生活的方方面面。無論是個人消費,企業採購,還是投資交易,甚至政府之間都離不開支付服務。尤其是近年來,行動支付和加密貨幣支付相繼出現興起,給支付生態多樣化添加了更多活力。而對於包括匯市交易商在內的金融機構而言,獲取穩定可靠的支付服務,是業務成功的基石之一。
本「世界地圖」系列是繼《加密貨幣監管世界地圖》系列之後,Fazzaco推出的第二個以國家地區劃分的專題文章,第一站就讓我們從美國開始。
美國支付行業現狀
從總體來看,一份2020年的數據報告顯示,美國57%的支付場景均為卡片支付(包括借記、信用與預付);緊隨其後的是數字錢包,即行動支付,因為美國電子商務市場規模全球第二,僅次於中國。2020年行動支付採用率已高達46%,而且該趨勢一直在增長。另外,美國整體支付場景還伴隨著逐漸式微卻仍不可忽視的個人支票支付、現金支付,以及逐漸興起的加密貨幣支付。
銀行間支付服務對於美國金融體系與更廣泛意義上的美國經濟而言至關重要。各行業企業均需擁有銀行間支付服務,且該服務處於美聯儲監管之下,因此美國境內的知名支付提供商也受到更為嚴苛的監管。即便對於非銀行支付服務供應商,同樣高度依賴銀行間支付的基礎設施,這樣才能實現客戶資金的轉移。
目前,各式各樣新型支付形式開始在美國興起。Fazzaco最近新聞中,有多個新型支付公司在美展業,如六月底時,跨境支付服務提供商連連國際(LianLian Global)在獲全美運營許可後,宣布推出其多幣種跨境錢包,支持Allegro、亞馬遜、Cdiscount、Fruugo和Kaufland等國際電商平台上運營的美國零售商和商家。七月初,數字支付平台Kasheesh在美國上線,允許美國消費者通過自動生成加密的卡號購物,以此提高金融隱私。七月中旬,於加州成立的新支付企業Argyle Payments也宣布在美國上線。
但這一現象也會讓美國的金融穩定、支付體系完整性面臨著風險。比如,如果非銀行支付服務占比越來越高,就會導致大量的資金從商業銀行轉移至非銀行機構,最終可能導致客戶資金處於更高的風險當中,從而引發擠兌風險或其他導致金融體系不穩定的風險。
加密支付:尷尬的法律地位&越來越高的接受度
根據Fazzaco此前關於美國加密貨幣監管一文中的數據,2021年美國加密貨幣市場規模已達16億美元,目前大約有2700萬左右的美國公民(占美國人口8.3%)持有加密貨幣,而其中46%的持有者會使用加密貨幣進行支付。
然而,加密貨幣在美國仍然被視作資產。且在今年五月出現LUNA/TERRA雪崩之後,美國貨幣監理署的代理署長Michael Hsu也表示最近該行業的混亂進一步加強了他本人對於數字資產市場的抵制,一定程度上預示著美國監管機構對於加密貨幣的立場有轉向愈發嚴格的可能。
但是,諸多美國企業對於加密貨幣支付的態度卻越來越歡迎。最近的新聞顯示,無論是瑞士奢華手錶品牌,還是面向平民的快餐連鎖Chipotle,都在開放加密貨幣支付選項。到目前為止,接受加密支付的美國境內主流企業有以下:
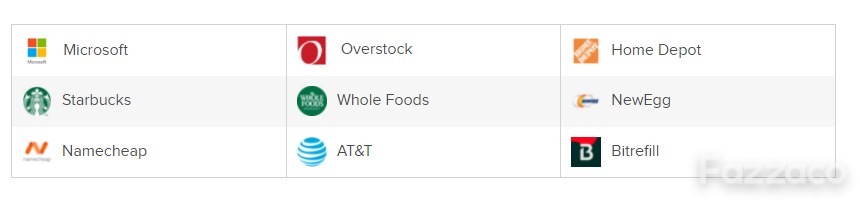
(截圖來源:https://www.buybitcoinworldwide.com/who-accepts-bitcoin/)
美國主流支付網關有哪些?
貨幣對投資交易在美國也十分繁榮,目前主流的美國匯市交易商包括有IG集團、盈透證券、TD Ameritrade以及Forex.com等等。此外,還有許許多多初創經紀商,在客戶入金出金以及企業間交易方面都需要獲得靠譜的支付網關服務。
以貨幣對交易所需的支付網關服務舉例,通常需要確保以下幾點:第一是安全性,隨著PCI合規和SSL認證的發展,支付安全標準在逐步提高;第二是多幣種支持,這對於實時交易多種貨幣的匯市而言,重要性毋庸置疑;第三是預防詐騙。此外,還包括接受信用卡付款,發票開具以及存儲卡片信息等功能。
另外,Fazzaco也專門探討過對於初創匯市經紀商而言十分重要的白標支付服務以及全球範圍內的Top 5經紀商支付服務商。
目前,美國公認的主流支付網關提供商包括PayPal、Authorize.net、Stripe、2Checkout (Verifone)、Amazon Pay等等。
重重疊疊的雙重監管網絡——匯市交易商們防不勝防
眾所周知,匯市交易的特點就是每周五天,每天二十四小時,流動性極高。但是大量的匯市交易商在世界各地都開展業務,卻唯獨沒有進入美國市場。貨幣對交易本身在美國並非非法,而是在於美國重重疊疊的監管網絡,導致不少交易商望而卻步。
美國對於支付服務的監管也是分散為聯邦和州兩個層面,因此金融機構如需在美國境內開展業務,就必須了解並遵守這張繁複而又相互交叉的監管網絡。
聯邦層面對於支付的監管就分為好幾家,包括:美國聯邦儲備委員會(FRB)、美國證券交易委員會(SEC)、美國聯邦存款保險公司(FDIC),而對於匯市經紀商而言,在接受美國投資者之前,還需要註冊成為零售外匯交易商(RFED),並接受美國商品期貨交易委員會(CFTC)和美國全國期貨協會(NFA)的監管。
對於支付服務在美國未來發展的一些看法
美國不同於英國和歐盟,沒有形成針對「開放式銀行」的一套成形的法律機制。不過,拜登政府目前正在敦促消費者金融保護局(CFPB)儘快出台規定,允許用戶下載銀行數據。另外,更多的關於支付服務監管的規定預計也將出台,新規將著重於數字資產和金融科技方面的支付。
而對於匯市經紀商而言,過於複雜的監管和槓桿率的限制對於利潤的影響,也許在很長一段時間內並不會消除,畢竟對於美國監管機構而言,維護這個全球最大經濟體的穩定才是最重要的,也無需為了促進某個金融服務領域的發展而加大洗錢、金融犯罪等方面的風險。
 訂閱

