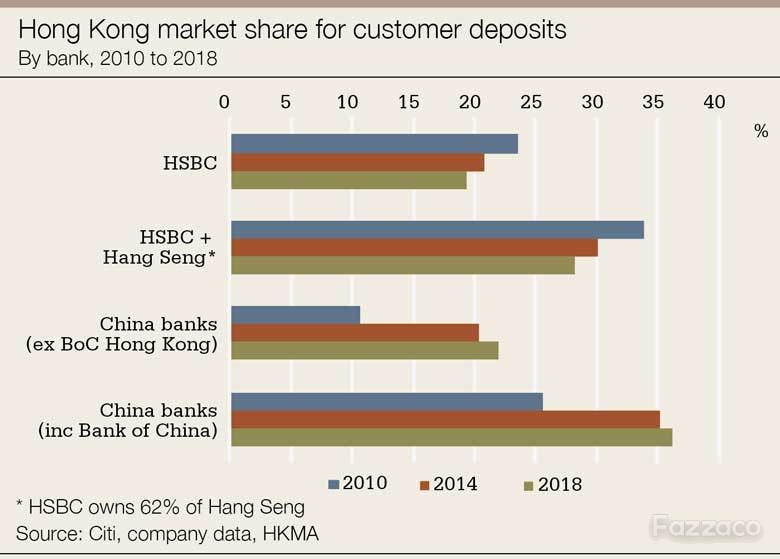
Fazzaco > 要訊 > 夾縫求生!匯豐在政治角力旋渦中進退兩難 夾縫求生!匯豐在政治角力旋渦中進退兩難 來源: Euromoney 2020-08-03 匯豐(HSBC)已經經歷了幾個月的艱難處境。在8月3日 (星期一) 倫敦時間凌晨5點 (香港時間中午12點)匯豐發布中期報告之際,我們有必要暫停並總結一下目前匯豐所遇到麻煩的困難程度,並且告訴大家匯豐未來的方向在哪裡。 匯豐的問題總結起來有三個方面: 財務危機、市場結構依賴香港和聲譽受損。 財務危機 無論現在還是將來, 新冠肺炎對所有銀行都會產生不小的影響 。比如7月29日巴克萊銀行宣布上半年的稅前利潤為13億英鎊(17億美元),而一年前這個數字為30億英鎊。巴克萊銀行上半年撥出37億英鎊來補上不良貸款的窟窿,這一數字在全年結束後會增至57.9億英鎊。 匯豐的受到的打擊同樣明顯。 匯豐銀行的報告裡顯示,第二季度淨利息收入同比下降7%,稅前利潤為42億美元,同比下降32%。當我們看到匯豐週一宣布縮減美國零售業務規模,甚至縮減或完全拋售其他市場業務,也許就不會感到震驚。 花旗銀行全球研究主管Ronit Ghose將矛頭指向美聯儲和英格蘭銀行。他們在3月份宣布緊急降息,並警告稱第三季度將“採取更多行動”。 第二個方面,市場結構上的轉變是奇怪且充滿曲折的。 匯豐最開始在中國成立,後來發展成為整個亞洲的全球性銀行,之後卻花了數十年的時間“試圖以巨大的成本在全球擴展業務範圍 ,但是取得了好壞參半的結果”。 如果說1980收購美國海豐銀行和1993年收購英國米蘭銀行(並隨後總部從香港搬到了倫敦)還算中規中矩的話,匯豐2003年收購Household則是一次徹底的失敗 。從Stuart Gulliver接任首席執行官以來,匯豐花了八、九年時間試圖重返亞洲 。在新任CEO Noel Quinn和董事長Mark Tucker的領導下,這種東遷的步伐進一步加快。 在Tucker宣告Quinn的CEO身份的一個月之前,匯豐公佈了最新的戰略轉變 。到2022年,匯豐將調配超過1000億美元的風險加權資產,這一舉措主要是針對亞洲和中東市場 ,期望降低310億美元的成本。 這個戰略會奏效嗎?還是說匯豐需要採取更激進的行動?這代表了匯豐的業務結構會越來越快地轉向以亞洲市場為核心? 匯豐的香港市場在2019年貢獻了整個亞洲市場利潤的三分之二 。 香港上海匯豐銀行於1865年首次在這座城市開業,儘管匯豐近年來對香港市場的控制力有所放鬆,但香港依舊是匯豐的基石所在。 匯豐在香港貸款市場的份額從2010年至2018年期間保持地相當穩定,約為14%。同期,所有大陸銀行總的貸款市場份額從28.4%躍升至39.5%。 在爭奪客戶存款方面也是如此,匯豐銀行在香港市場的份額穩步轉移給大陸的大型銀行 。 至於在亞洲的其他地方,匯豐在中國大陸的業務不斷增長,但它在南亞和東南亞市場,無疑是一個不起眼的小角色 。 近幾個月來,匯豐的聲譽已跌落谷底。 不是因為匯豐在新冠肺炎期間表現不佳或沒有果斷地採取行動。恰恰相反:當歐萬利雜誌在評選新冠肺炎期間銀行業的卓越領導表現時,匯豐銀行的亞洲團隊獲得了眾多獎項。 然而匯豐面臨的問題幾乎是完全無法控制的。匯豐擠在世界上兩個超級大國之間 ,而這兩個大國對它卻都不滿意 。 在中國,匯豐受到人們的譴責,原因是他們認為2018年被逮捕的華為首席財務官、深圳電信集團創始人任正非的女兒孟晚舟受匯豐陷害才無辜入獄。 當《環球時報》指責匯豐“捏造”事實和“惡意構陷”孟晚舟,孟晚舟因此被指控破壞了美國對伊朗和敘利亞的製裁,匯豐卻通過微信告訴中國民眾 ,匯豐對孟晚舟本人或華為沒有敵意。 當中央政府在香港實施新安全法時,匯豐首先未做任何表態 。 當匯豐最終出面表示支持新法案時,美國國務卿Mike Pompeo批評匯豐“向政府磕頭”,而英傑華投資公司(Aviva Investors),作為持匯豐0.46%股份的股東,也公開指責匯豐屈服於政府高壓。 6月3日,匯豐銀行(HSBC)亞太區首席執行官王冬勝(Peter Wong)公開簽署了請願書,支持中央,更是引發了各方不小的反應。 匯豐銀行下一步何去何從? 即使對於這樣一個龐大、市值高和利潤高的金融機構,人們也很難不感到同情。匯豐以前也經歷過困境,但是從來沒有像此時一樣充滿“ 政治危機 ”。 中國很多富裕家庭擁有匯豐的股份。 現在匯豐受到來自多方的壓力,投資顧問也表示“匯豐銀行處在一個扭曲的位置,建議不要持有太多匯豐股份”。 儘管匯豐此時感覺好像被蒙住眼睛放在一排射擊隊面前一樣無助,但匯豐還有做出選擇的機會。 匯豐可能會進行更徹底的重組 ,出售西方業務和資產 。 匯豐可以把第一上市移回香港。儘管匯豐總部位於倫敦,但其大部分利潤都來自亞洲。如果匯豐將第一上市股份移回香港,此舉肯定會令香港普通投資者滿意。此前匯豐因新冠肺炎決定取消2020年的所有股息支付,很多股民對此感到十分不滿。 匯豐可能會尋求在上海進行第三次上市 ,甚至考慮將自己一分為二 ,創建一家中國香港的銀行和另一家業務範圍是全球其他區域的銀行。 但這些選擇也不是一定會帶來好結果。 如果匯豐將其第一上市轉移到香港,然而中美關係如果繼續惡化,則匯豐有可能被貼上“中國銀行”的標籤,並可能無法以美元結算交易 。這雖然是最壞的情況,但並不是沒有可能。 匯豐理論上可以在大陸上市 。匯豐之前(2018年)一直在探討各種可能性,當時它期望成為第一家出售中國存託憑證的外國公司。 但這在目前的大環境中是不太可能的 ,中央政府目前正打算說服許多優秀的大陸公司在紐約退市並在上海或香港重新上市。 分拆銀行也是一個看起來可行但實際上損失最大的思路。 匯豐吸引中國客戶是因為匯豐能讓他們接入全球金融網絡。反過來,世界投資者也需要藉助匯豐在香港的根基,或者說它與大陸的一絲絲聯繫。 如果切斷匯豐香港大本營與世界的連線,那麼匯豐的優勢也蕩然無存。 進退兩難 似乎匯豐最好的選擇是靜下心來,希望所有這些紛擾都能隨著時間的流逝而慢慢淡出歷史舞台。而香港能夠以某種方式繼續發展並保持繁榮。這是匯豐可以做到最好的事情,實際上也是它可以做的唯一事情 。 現實世界裡還是存在著讓匯豐感到安慰的因素:首先,美國意識到對匯豐的任何懲罰性行動都會削弱香港在全球金融體系中的作用,這一點美國方面也不希望看到;其次,有關匯豐的負面輿論影響都是在社交媒體上不斷發酵 ,但在政治和金融上掌握硬實力的群體卻沒有發表實質性的看法。 被困在中間的滋味可不好受,但匯豐對這種情況無能為力,只能選擇隱忍。 中國銀行匯豐銀行



 訂閱

