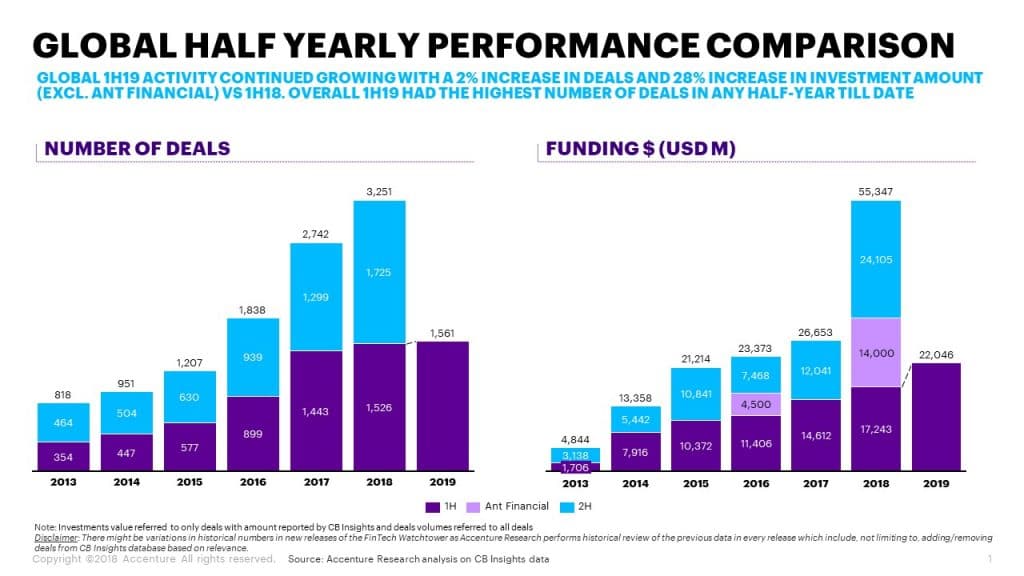
Fazzaco > 要訊 > 專家們認為2020年金融科技的五大趨勢 專家們認為2020年金融科技的五大趨勢 來源: Finance Magnates 2020-02-08 在過去的幾年中,金融科技行業一直在穩定增長,並且有望繼續發展。 的確,對行業未來的預測認為,到2022年,該行業的價值將在3099億美元至26.5萬億美元之間。雖然不可能知道未來,但我們可以把握過去。 確實,總部位於荷蘭的跨國專業服務網絡畢馬威(KPMG)在2019年初報告稱,全球金融科技投資在2018年猛增至創紀錄的$ 111.8B。 然後,在2019年8月,總部位於愛爾蘭的專業服務公司埃森哲發現,截至6月30日的六個月,全球金融科技交易的總價值為220億美元,與2018年同期的312億美元相比下降了29%。” 但是,“下降主要是由於缺乏像安特金融公司在2018年5月創紀錄的140億美元融資之類的巨額交易。剔除這一交易,全球金融科技投資在2019年上半年將比去年同期增長28%年。 資料來源:埃森哲 換句話說,似乎有足夠的持續增長潛力,但是這種增長會是什麼樣子? 金融大亨問專家。事不宜遲,這裡是整個2020年值得關注的五個金融科技趨勢。 1.去中心化金融的興起 智能套利系統公司ArbiSmart的信息安全專家安德魯斯·斯坦納(Andrus Steiner)告訴《金融巨頭》,我們今年將看到的最重要的趨勢之一就是“ DeFi”(即“去中心化金融”)的興起。 隨著DeFi在過去的一年中繼續變得越來越流行,這個詞變得有點時髦了-但在今年早些時候接受Finance Magnates採訪時,BlockFi首席執行官Zac Prince解釋說:“從概念上講……” DeFi ”“金融應該像互聯網一樣開放。 換句話說,“無論您來自何處或有多少錢,您都應該能夠訪問同一個產品,而另一個地方的人也可以使用更多的錢。” 普林斯先生說,從功能上來說,Defi平台的特點有兩點:第一,“它們已經使用基於區塊鏈的基礎架構建立了其技術平台的核心部分”,第二,“它們不進行KYC(知道嗎?您的客戶)[檢查]。” 智能套利系統公司的信息安全專家Andrus Steiner ArbiSmart的信息安全專家Andrus Steiner向Finance Magnates解釋說,到2020年,DeFi平台將主要用於希望“輕鬆,即時地獲得貸款,而無需信貸和背景檢查的客戶”,這與銀行數十年來的情況一樣。” Steiner還指出了這些平台上計息加密貨幣賬戶的興起:“ DeFi還可以通過將其存入DeFi平台來幫助持有加密貨幣的人賺取利息。” “這對平台和用戶都是互惠互利的,因為用戶獲得了興趣,並且平台享有更高的流動性和更大的收入可能性。” 許多加密貨幣借貸平台已經看到了巨大的增長。例如,以現金和加密貨幣方式借貸的紐約貿易公司Genesis上個月報告稱,貸款在2019年第四季度增長了21%,達到5.45億美元,是摩根大通貸款增長額的10倍以上,美國最大的銀行,貸款餘額僅增長了2%。 2.更具包容性的銀行平台和做法 DeFi平台受歡迎程度的上升也可能反映出一種更具包容性的烘烤趨勢,即向通常沒有傳統金融服務領域的無銀行賬戶的人提供更多金融服務。 商業貸款信貸和分析公司PayNet的首席執行官比爾·費蘭(Bill Phelan)告訴金融巨頭今年正在尋找“普惠銀行技術”:“越來越多的銀行分支機構即將關閉,它們重新聚焦於非銀行和銀行業。服務不足-農村,低收入和少數民族人口。”他說。 確實,許多銀行都關閉了實體店,以支持更高級的移動服務。 《衛報》於2019年11月報導稱,“自2015年以來,RBS集團(包括NatWest)在英國和歐盟關閉了1,085家分支機構,現在僅剩846家。匯豐銀行從四年前的1,066家降至624家。”英國零售和商業銀行TSB計劃今年關閉86家分支機構。 儘管彭博社在美國的分支機構關閉也很普遍 報告指出,大型銀行更有可能在較貧困的社區關閉分行地點:的確,“麻省理工學院經濟學家在2014年所做的一項研究發現,即使附近有其他銀行,低收入和少數族裔社區的分支機構關閉也使當地企業更難獲得貸款。”報告說。 其中一些銀行倒閉留下的空白可能也是DeFi和其他金融平台興起的原因:“挑戰者和另類放貸人有機會填補大型銀行留下的空白,”比爾·費蘭說,並補充說他們還可以帶來“替代數據源,新的信用模型和偏差檢查”。 去年,Facebook的天秤座項目開始時,關於包容性銀行業務的全球對話就開始活躍起來。安德魯斯·斯坦納(Andrus Steiner)表示,儘管天秤座目前正在處理監管方面的延誤和私營部門的審查,但社交媒體巨頭以及其他公司可能會繼續努力創建更具包容性的平台。 儘管Facebook用非常人道的眼光描繪了天秤座,但促使公司創建更具包容性的平台的真正原因可能與利潤更多有關:“全球有超過20億人沒有銀行賬戶,”施泰納說。 “使銀行業務變得容易,可能,簡單且可訪問全球25%,可以為成功完成業務的公司帶來巨大的收入來源。” 3.基於數據的“超個性化” 但是,為了使包括或不包括在內的任何金融科技平台在2020年成功運行,大多數專家都認為“超個性化”是關鍵。 確實,“客戶[數據],人工智能(AI)和超個性化將改變金融科技平台上的用戶體驗,”總部位於香港的法律諮詢公司Origin X的首席執行官兼創始合夥人Maarten Verweij說。將越來越多地用於“確定客戶行為並向客戶提供他們想要的東西”。 這種“超個性化”會是什麼樣?根據Signity Solutions的數字營銷專家Aaina Bajaj的說法,金融機構越來越多地使用客戶的瀏覽數據和購買模式來定制為其提供的服務。 Baja說:“這些洞察力的實時全渠道集成為他們的客戶提供了個性化的一對一營銷體驗。”因此,這些機構可以在“最相關和最有用”的時候提供產品和服務。 這種個性化還可以改善許多金融科技平台上的用戶體驗(UX),Andrus Steiner將其描述為“糟糕”:“ [許多]金融科技公司知道如何提出一個好主意,解決方案和執行方式,但是當對於UX,他們落後了。” 因此,All Us Financial的創始人兼首席執行官Alan Grujic認為,“開發人員將在來年發揮關鍵作用”。 “金融接口必須迅速變化,”格魯吉茨表示。 “隨著越來越多的新興企業進入挑戰現有企業的市場,用戶體驗和用戶界面將成為關鍵的差異化因素。” “消費者正在尋求在技術便利性與人為體驗之間取得平衡;他們希望事情能夠順暢地工作,但他們也希望與金融公司(無論是銀行還是經紀公司)建立授權關係。” 向移動和在線服務的轉變還意味著,金融科技客戶將具有與傳統金融機構客戶不同的需求集。格魯吉克表示,“信任和安全性”將在來年面臨挑戰,“應對持續的數據洩露或技術被黑客入侵”。 他說:“在危機過後提供透明,即時響應的銀行和金融服務公司,以及那些能夠提供令客戶滿意的數字體驗的公司,將脫穎而出。” 4.機器人流程自動化:金融科技平台上“軟件根源”的增強集成 改善用戶體驗的重要部分將是在fintech平台上開發機器人流程自動化(RPA),換句話說,具有AI功能的“軟件機器人”將越來越多地用於處理人類以前已經完成的可重複任務。 。 根據Aaina Bajaj的說法,在金融科技領域,這些任務可以包括客戶服務請求和發送發票,以及“入職,驗證,風險評估,安全檢查,數據分析,報告和合規流程”。 RPA也可以用於欺詐檢測。 數字情報公司ABBYY的首席創新官Anthony Macciola指出,除了簡化UX之外,金融科技中RPA系統的開發還可以實現更有效的人與人之間的聯繫。 Macciola先生解釋說:“人工智能將承擔許多手動任務,例如審查表格和輸入數據,使貸款處理者能夠專注於更重要的工作,例如確保流程保持在正常狀態並改善客戶體驗。” 隨著流程智能(PI)的發展,RPA的興起也可以幫助消除金融科技領域的人為錯誤:“流程智能(PI)將使金融組織能夠簡化應用程序和其他消費者信貸產品,”他說。 “為新客戶提供不同產品的入職通常會遵循不同的業務流程,並且需要特定的支持文檔來驗證就業,資產,收入和身份。這些入職流程中的任何延遲或錯誤都可能嚴重阻礙交易,從而導致收入損失,更高的處理成本或負面的消費者體驗。 “只有了解端到端的整個過程,組織才能發現問題並加以糾正-通過PI進行機器學習將做到這一點,並將在2020年成為一個巨大的增長領域。” 5.整合與協作 來年,金融科技行業的另一個重要趨勢是協作和整合,這將推動整個金融科技平台上RPA的發展和增長。 具體地說,總部位於舊金山的早期風險投資公司Blumberg Capital的創始人兼執行合夥人David Blumberg表示:“到2020年,金融科技初創公司與大型金融機構之間可能會形成更多的合作夥伴關係。” Blumberg指出了最近發生的一些例子:富國銀行決定成立風險基金,以及“高盛領導Trulioo進行C輪融資(也由花旗,桑坦德銀行和現有投資者AMEX資助)。” 似乎成熟的金融機構越來越意識到初創企業必須提供的優勢。新興企業也可以從傳統金融機構中受益,從而導致共生關係的形成:“傳統銀行重視新興企業的速度和能力,提供創新解決方案,”布隆伯格對金融巨頭說。 同時,“新興公司受益於成熟金融公司提供的信譽,規模,資源和法規遵從性。” Kanchan Kumar最近告訴《金融大亨》,“金融科技的早期是'銀行的捆綁'”,這意味著“年輕的初創企業正在尋求解決重點非常單一的問題。” 但是,現在,該行業似乎正在朝著集成的方向發展:“我們很快將開始看到專門為品牌親和力和用戶依賴性而設計的功能集,例如數據可視化,更強大的會計和預算功能,個性化的客戶服務和民主化“豪華”業務的特色”,庫瑪說。 確實,“金融的未來是合作之一。” 摩根大通高盛彭博



 訂閱

