


新加坡會超越東京成為全球第三大貨幣交易中心嗎?
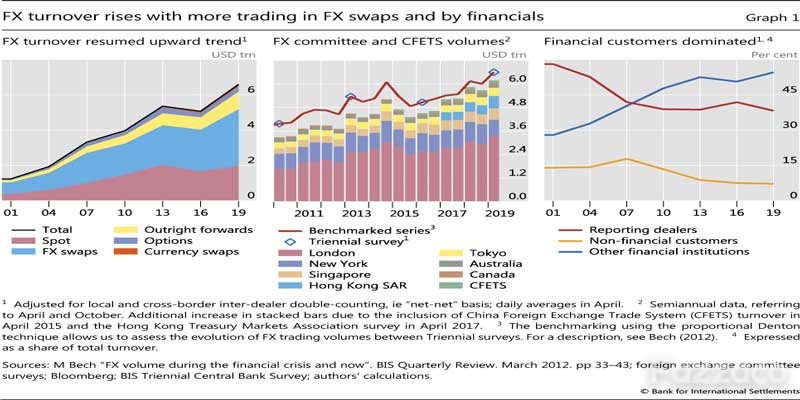
根據國際清算銀行(Bank of International Settlements)一項頗具影響力的2019年市場調查,到目前為止,倫敦是全球最主要的貨幣對中心,占所有貨幣交易總量的43%。紐約以12%的交易量位居第二,新加坡以7%的交易量位居第三,領先於香港和東京。
但這種排序並沒有反映出這樣一個現實,即對大多數銀行來說,一直以來東京是它們傳統的價格發現和價格匹配中心,而非新加坡。儘管新加坡和香港各自享有更大的交易量,但該行業的基礎設施仍然主要位於日本。
眾多國際知名銀行欲將貨幣引擎置於新加坡
然而,過去兩年,在新加坡推出新的電子交易平臺的大型銀行數量顯著增加,渣打銀行((Standard Chartered)、摩根大通(JP Morgan Chase)、紐約梅隆銀行(BNY Mellon)、德意志銀行(Deutsche Bank)、麥格理銀行(Macquarie)、花旗銀行(Citi)、北方信託銀行(Northern Trust)、法國巴黎銀行(BNP)、大華銀行(UOB)和瑞銀(UBS)等銀行紛紛迅速發佈公告。
新加坡的貨幣雄心
一方面,自2019年初以來,新加坡金融管理局(MAS)一直在出臺激勵措施,吸引相關銀行在新加坡建立其匹配、定價和交易引擎等基礎設施。這是MAS為提高新加坡作為主要貨幣中心地位而採取的更廣泛舉措。
悄然打起的延遲戰
另一方面,這一切背後的一個主要因素是減少交易延遲。雖然新加坡的每日貨幣交易量高於日本,但東京仍是全球三大主要貨幣交易中心之一。但是,從新加坡經過東京的路由交易會產生70-80毫秒的往返延遲,而直接路由到新加坡的匹配引擎可以將延遲降低到可忽略不計的程度。一旦流動性供應商、經紀商和交易平臺供應商的數量達到一定規模,單是這一因素就可能吸引更多的高頻交易(HFT)公司和對沖基金來到新加坡。
日元在貨幣行業中的地位
貨幣市場是世界上最大的資本市場,日均交易量達6.6萬億美元。該市場的最大部分(61%)是由銀行間交易主導的掉期交易。銀行從事貨幣掉期交易是為了支持一系列其他交易、對沖和結構性產品,無論是為客戶還是為自己的賬簿和日常資本管理。
掉期市場是全球性的,但只有三種貨幣的交易占主導地位:美元、歐元和日元。即使沒有來自這些市場的實體或資產參與,情況也是如此; 這些貨幣更有可能在海外而不是在國內進行交易,由少數全球和區域銀行控制庫存和交易。
現貨市場約占貨幣交易的30%,對沖基金、電子做市商和為它們提供服務的機構經紀商往往更多地使用這一市場。它也集中在最大的交易中心。
儘管東京的交易量遠遠落後於新加坡和香港,但日元仍是全球三大貨幣之一。
此外,每天上午10點的東京"定盤價"為貨幣交易設定了價格。除了倫敦下午4點的定盤價外,東京的定盤價是貨幣市場最重要的活動。這些價格是在TY3數據伺服器中設定的,由供應商Equinix運營,因此亞太其他地區的參與者必須將訂單發送到TY3(或倫敦的類似數據中心)。
結論
從在新加坡開設業務的貨幣流動性提供商和執行場所的數量來看,這個城市國家將自己打造成亞洲首要貨幣交易中心的努力似乎正在取得成效。然而,由於日本的國內需求,它很可能在零售貨幣價格匹配中佔據主導地位。此外,日本在傳統上也是倫敦伺服器在發生災難或業務停頓時的備份。對於泛亞參與者來說,新加坡作為應急方案可能是有意義的,但對於全球參與者來說則不是。
總而言之,新加坡短期內似乎不可能超越東京,成為全球第三大貨幣交易中心。你怎麼看?
 訂閱

