


有聲文章:跟單交易服務被盯梢!ESMA《監管簡報》解讀
跟單交易是一種讓客戶自動複製其他交易者交易並分享他們的交易策略的投資方式。對於缺乏交易經驗或時間的客戶來說,這是一種極為便捷的投資方式。事實上,2021年跟單交易市場規模已經達到了22億美元。對於許多經紀商而言,提供跟單交易服務已經成為了其強有力的營銷工具,可以進一步擴大客戶群體。
然而,熱門的交易行為必定伴隨著合規風險,跟單交易也不例外。它會帶來一系列涉及適當性評估、信息披露、產品管理、報酬方面的挑戰。歐洲證券和市場管理局(ESMA)在2023年3月底發布了一份跟單交易服務的監管簡報,作為MiFID 2的一部分,旨在提高對跟單交易服務的監管標準和一致性。
那麼,這份監管簡報有多重要?它會對跟單交易市場,特別是MiFID 2適用範圍內的國家,帶來哪些影響?現在是2023年,跟單交易市場是否仍然繁榮依舊?受影響的經紀商又將如何應對這些挑戰呢?這些是我們即將探討的話題。
跟單交易(或社交交易)為何會繁榮?
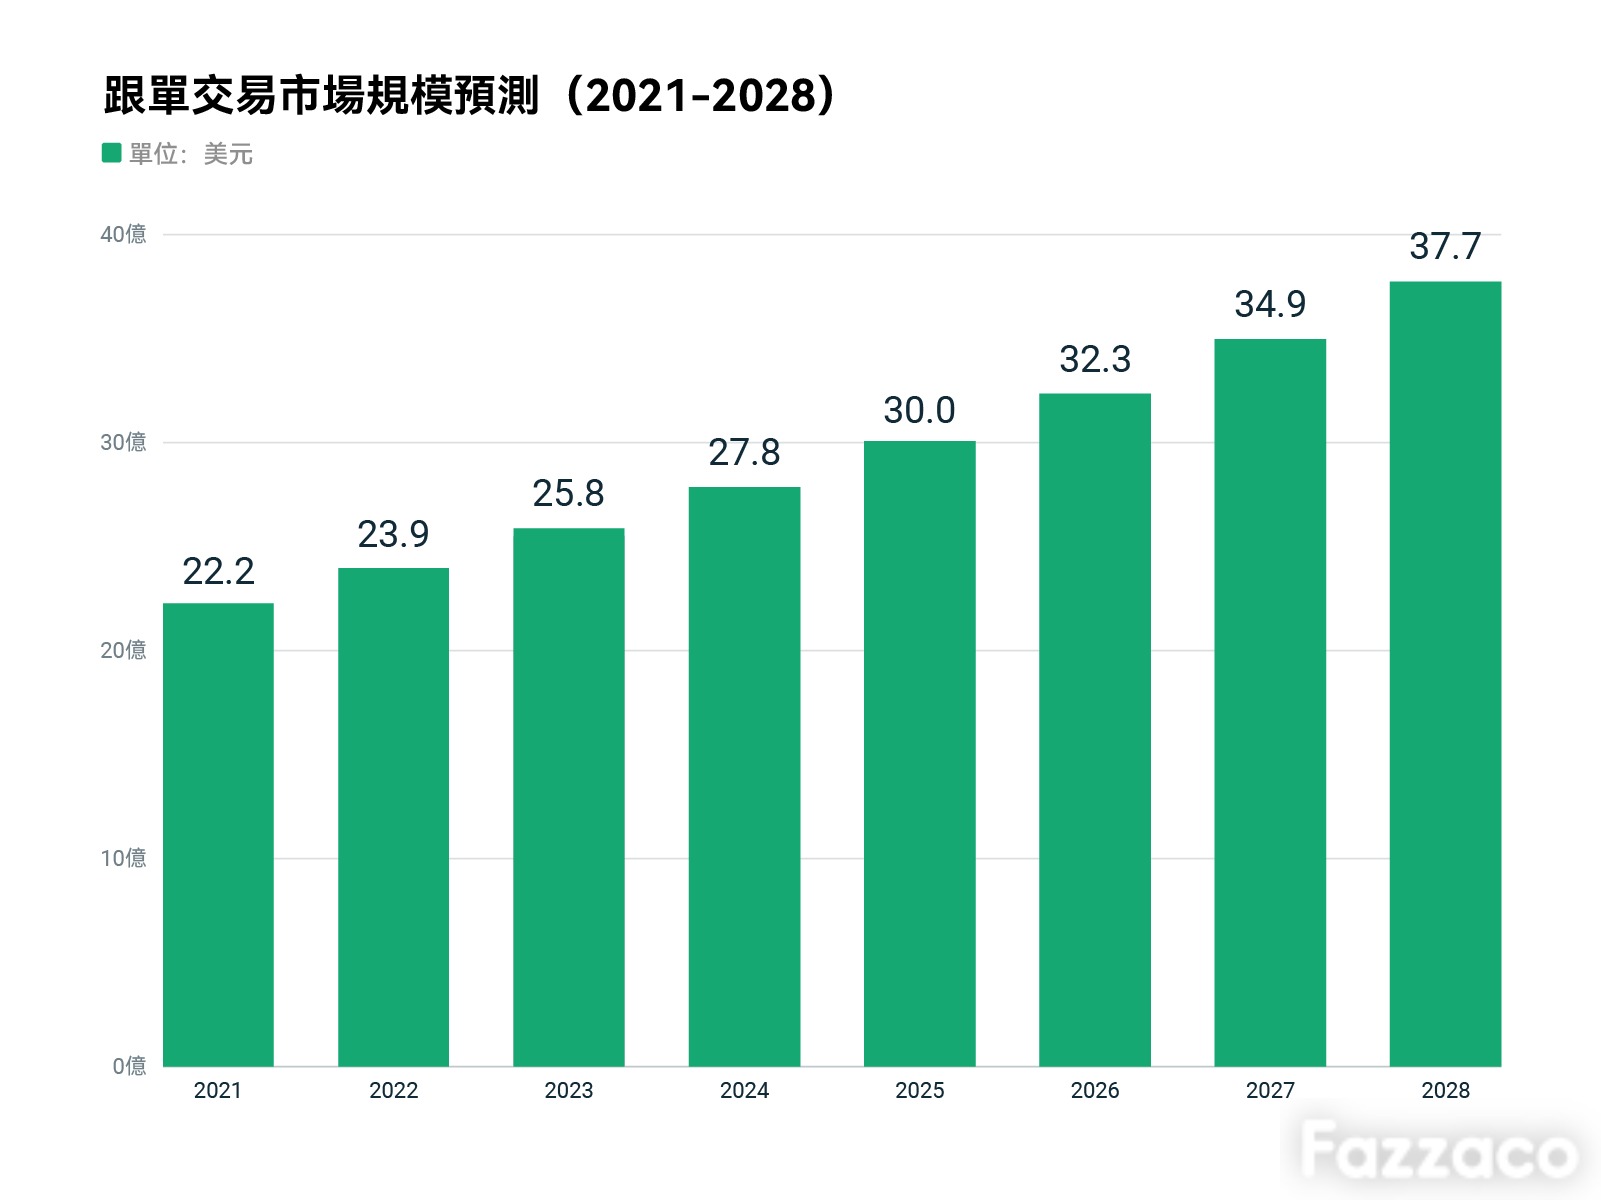
雖然嚴格來說,跟單交易和社交交易是兩個不同的概念,但實際上在大部分情況下它們的意義是重疊的,因此在本文中,我們將暫且視二者等同。雖然跟單交易在2010年代就已開始流行,但2020年新冠疫情爆發實際上是促進該交易方式普及的重要推手。根據數據,2021年該市場規模已達22億美元,預計到2028年將會達到37.7億美元,即年複合增長率(CAGR rate)會達到7.8%。僅在2021年,Fazzaco報導了福匯、Admirals、Axi、大通金融和CFI等經紀商已經開始提供或擴大跟單交易服務。而在2022年年底,cTrader桌面平台也發布了更新,加入了跟單交易功能。
在這個熱門市場行情下,經紀商也充滿信心。OneRoyal在去年出席Fazzaco杜拜展會時表示,社交交易和跟單交易將是未來的趨勢,因為隨著新興國家中產階級群體的逐年壯大,越來越多的人會選擇投資交易。而這個不斷擴大的投資群體需要的正是跟單交易這樣的易於管理的投資方式。
對於經紀商來說,提供跟單交易首先能增強交易者對平台的忠誠度:一旦用戶開始跟隨特定的專業交易員,他們轉投其他平台的可能性就會降低。其次,提供跟單交易也有助於經紀商提高平台交易量。最後,跟單交易是隨時進行的,這使得經紀商可以在非交易時間獲得活躍的交易量。
ESMA發布的《監管簡報》究竟說了些什麼?
此次ESMA發布的《監管簡報》要求提供跟單交易服務的公司必須符合MiFID 2的相關規定,包括以下幾點:
· 信息披露:經紀商必須向客戶提供清晰、公正、不誤導的信息,包括營銷傳播、成本和收費、風險提示等。經紀商還必須披露是否存在外包關係,以及外包方是否具備合法資質。
· 產品管理:經紀商必須遵循產品管理義務,確保跟單交易服務適合目標市場,並定期審查其表現和風險。
· 適當性評估:經紀商必須對客戶進行適當性評估,以確定他們是否具備足夠的知識、經驗和風險承受能力,以參與跟單交易服務。經紀商還必須提供適當的警告。
· 報酬和獎勵:經紀商必須避免設置可能影響客戶利益或導致利益衝突的報酬或獎勵機制。經紀商還必須披露給客戶或從客戶收取的任何報酬或獎勵。
· 被跟單的交易者是否具備資格:經紀商必須確保被跟單的交易者具備相應的資格,並遵守相關的法律法規。
其中,比較關鍵的一點是「外包關係的披露」。許多經紀商將跟單交易服務外包給第三方,比如在英國,許多公司與Pelican Trading合作(Pelican Trading是一家英國FCA監管的跟單交易技術解決方案提供商),其他則是自行提供或採用其他供應商的服務。因此,經紀商必須披露是否存在外包關係,以及外包方是否具備合法資質,以防止經紀商在出現問題後將責任推卸給外包方,聲稱自己只是執行平台,跟客戶說他們的服務是由外包的投資經理人提供的——這種甩鍋的情況並非沒有發生過。
經紀商該如何應對?
面對ESMA的監管要求,經紀商面臨著兩種選擇。一是改善自身的合規水平,與有資質的第三方合作或內部提供跟單交易服務,並向客戶和監管機構充分披露相關信息;二是轉向離岸監管地區,並停止向歐洲客戶提供跟單交易服務。業界通常採用後者。
無論選擇哪種方案,經紀商都需要充分權衡利弊,考慮自身的業務模式、客戶需求、成本收益等因素。對於有能力和意願提高合規水平的經紀商,遵守ESMA的監管要求可以保護客戶的利益,提升自身的信譽和競爭力。而對於難以做到合規的經紀商來說,轉向離岸監管地區可以降低監管成本和風險,但也可能失去一部分歐洲客戶。因此,經紀商應該密切關注ESMA和國家主管當局(NCA)的監管動態,及時調整自己的跟單交易服務,以適應市場變化和客戶需求。
 訂閱

