


金融科技能否重塑金融業? ——金融科技系列文章(一)
21世紀無疑是屬於互聯網的世紀,無數全新的技術如雨後春筍般湧現,令人目不暇接。金融科技(fintech)就是其中之一。 Fintech是一個組合詞,由金融+科技二詞組合而成。和許許多多在互聯網時代湧現的技術一樣,fintech一詞也隨著技術與市場的變化,悄無聲息地發生著演變。
金融業是一項古老的行業,最早的金融記錄可以追溯至公元前3000年。當時在巴比倫王國已經出現了銀行業務,人們會把貴重物品寄存在寺廟或宮殿內。而金融本身的歷史,其實就是一部技術創新史。由於金融交易,特別是貨幣對交易極其頻繁,信息量大而密集,因此從本質上而言,金融機構正是科技發展的推動力量之一,同時也是直接的受益者。
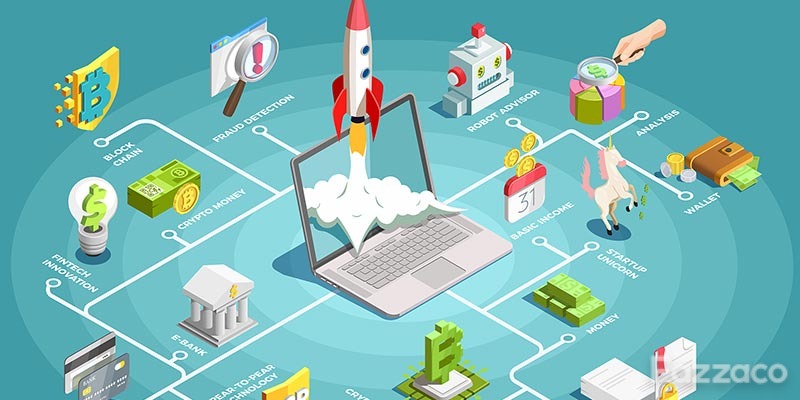
金融科技剛剛出現時,通常所指的是傳統金融機構在後台系統中所採用的技術。隨後,該詞含義也隨著時間出現了演變。如今我們談及金融科技,通常指的是一系列以消費者為主導的服務,通常包括金融教育、支付、諮詢、零售投資管理、數據分析、安全驗證以及最近十分火爆的區塊鏈技術。特別是貨幣對行業,更是涉及到橋接、CRM、白標、流動性、支付、牌照、交易軟件、平台搭建等等領域。
因此,在金融科技大步向前的浪潮中,人們紛紛開始翹首期待創新科技能引領甚至顛覆傳統金融,改善客戶體驗,構成生態圈,讓金融服務完全融入生活。
所謂技術,並非只是簡單擁有某些技術,如電子系統或是辦公軟件,而是要利用技術去做核心的、相關的業務。正如一家汽車經銷商可能擁有成百上千輛汽車,但卻不能被稱作汽車公司,因為經銷商沒有製造汽車的能力,而整車製造才是汽車公司的核心業務。金融科技行業亦是如此,並不是說搭建一個網站,做一個手機app就成為了金融科技企業。因此,金融科技行業注重的更是技術本身,而非金融。
那麼,金融科技作為行業的助推器,能否給它帶來本質的轉變呢?
答案是否定的,從兩者的關係來看,金融科技無法改變金融的本質——即對於風險的經營,匹配資金的需求以及供給。打比方來說,人類自出現到現在距今已有上百萬年的歷史了,但是從生理學角度上來說,現代人類與原始人卻並沒有太大的差異,甚至我們引以為豪的科學技術,倘若在更加發達的異星文明看來,所謂導彈也不過只是速度更快的弓箭罷了。
第一次工業革命為人類帶來了生產與製造方式的革新,機器逐漸開始取代人力。標誌性事件是機器的發明和運用。第二次工業革命以電力的大規模應用為代表,其標誌是電燈的發明,從此人類的夜晚不再漆黑一片。而第三次工業革命,至今仍在繼續當中。自動化的計算機大大提升了生產力。相對論、量子力學加深了人類對於物質深層的理解。核能的利用更是在為人類大規模提供能源的同時,為世界籠上了一層死亡的陰影。
因此,工業革命之所以稱得上具有顛覆性,是因為它們從根本上改變了人類社會。而我們具體談到金融科技的時候,它對於金融業的改變尚未累計到發生質變的地步,技術對於金融所帶來的更多的是效率的提升,比如利用自動化降低重複性或機械性工作的強度;利用精細化管理降低機構運營成本;利用數據分析更加精準地預測市場趨勢,定位目標客戶等等。比如在貨幣經紀業務中,合規與監管方面的工作十分重要,而監管科技帶來的自動化讓合規性程序不再棘手。得益於人工智能和機器學習的應用,算法可通過編程將合規流程簡化,高效地篩選最新的法律法規,並同時確保監管報告的透明度和一致性不變。利用監管科技後,工作量可大大減少,也降低了對人力的依賴,並且將錯誤與偏差的風險降到了最低。
當然,我們永遠不能低估技術的潛力。人工智能和機器學習的快速發展,或許能在未來為包括金融行業在內的全產業鏈帶來不可想像的顛覆效應。
 訂閱

