


FCA深入審查:揭示交易應用程式領域的關鍵癥結
英國金融行為監管局(FCA)在4月發布了其針對交易應用程式進行的多公司審查的關鍵報告,揭示了平台提供商亟需改進的關鍵領域,以保護消費者並維護市場誠信。根據FCA的深入評估,這些平台運營和用戶互動方式的核心機制不應僅僅局限於設計炫酷的用戶界面,而應在各個方面進行改進。
此次審查涵蓋了廣泛的行業參與者,包括金融科技初創企業以及成熟的經紀商,突顯行業公司在遵守監管標準和最佳實踐方面的成熟度和有效性存在顯著差異。
超越炒作:了解真正提供的產品
FCA的評估清晰地展現了相關應用程式向零售投資者提供的各類產品。產品範圍廣泛,遠不止傳統的股票交易,還包括越來越多的複雜和高風險金融工具。
以下是此次受審查公司提供的產品概覽:
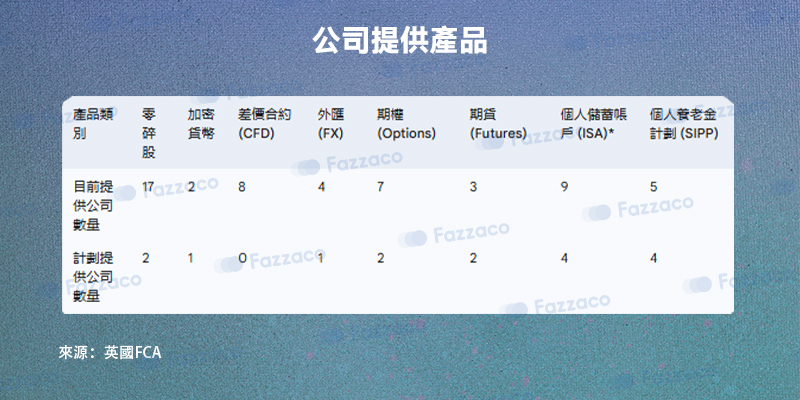
*包括現金個人儲蓄帳戶和股票與股票個人儲蓄帳戶。
這張表格強調了包括差價合約、外匯、期權和期貨等FCA認為風險較高的產品,都可以通過這些行動應用程式輕鬆獲取。這些工具需要更高的理解水平和風險承受能力。
適配性問題:是否瞄準了正確的投資者?
FCA擔憂的一個重要方面是公司如何有效地界定和服務其目標客戶群。FCA強調,公司必須「細緻地」界定其目標市場,要考慮到「客戶年齡、特徵、經驗、目標和財務狀況」等關鍵因素。
雖然審查中提到了採用了「風險指標評分和分類」,甚至主動識別「負面目標市場」以將不合適的客戶排除在高風險產品之外等良好實踐案例,但FCA也發現了一些不足之處。該監管機構指出,部分公司沒有足夠詳細地界定其目標市場,從而增加了目標市場之外的客戶接觸到可能不適合自己財務狀況或理解能力的產品風險。
追尋資金流向:收入來源的透明度
「低佣金或零佣金交易」的吸引力對許多用戶來說是巨大的,但FCA的審查除了深入探討這些平台除了明確的佣金之外,是否還有不那麼明顯的盈利渠道。該監管機構指出,重要的收入來源包括「交易費用、訂閱費用以及客戶現金餘額產生的利息」。
關鍵在於,FCA強調公司必須認真管理這些收入模式可能產生的潛在利益衝突,確保它們真正優先考慮客戶的良好結果。雖然一些採用訂閱模式的公司會考慮費用是否與客戶交易量相符以提供「公允價值」,但FCA觀察到,其他公司「未能證明它們是如何評估各種產品和服務的公允價值的」。
數字設計:引導行為應謹慎!
交易應用程式的設計和互動功能可以微妙地,甚至是不那麼微妙地影響用戶的交易行為。FCA審查了數字參與實踐(DEPs),並指出雖然公司普遍表現出「負責任地使用DEPs的意識」,但持續的警惕至關重要。
例如,對推送通知的使用的審查顯示:不分公司會提供價格變動的提醒,並允許用戶控制這些通知,而其他公司則提供分析工具幫助用戶追蹤其活動。FCA所傳達的信息很明確:上述這些數字工具必須真正支持積極的客戶互動,而不是無意中鼓勵過度交易或承擔不必要的風險。
看門人:確保健全的適當性測試
對於具有較高風險或複雜性的產品,健全的適當性測試是第一道防線,確保投資者了解他們將要面臨的潛在風險。FCA的審查揭示了這些關鍵評估在有效性方面的差異。
作為監管機構,FCA觀察到的良好實踐包括使用「明確的資格標準和具有較高及格分數的複雜問題庫」。一些公司甚至對未通過測試的客戶實施了「鎖定時間段」,並主動「監測及格/不及格率」。然而,FCA也見證了一些「不充分的適當性測試」的案例,這引發了人們對不適合處理風險的個人可能獲得不適合產品訪問權限的擔憂。
總而言之,FCA的高層觀察為交易應用程式行業發出了明確的行動號召。審查結果強調,公司必須超越吸引眼球的功能,將強大的消費者保護、服務各個方面的絕對透明度,以及對客戶需求和風險偏好的真正理解放在其運營的核心位置。這不僅僅是關於合規性;更是關於為所有人構建一個更安全、更值得信賴的數字投資環境。
 訂閱

