


解讀IS Prime與ThinkMarkets的恩怨情仇(三)
Think反訴IS Prime的案子還在繼續,不過我們在網上還發現了一些有趣的事實。
領英大討論
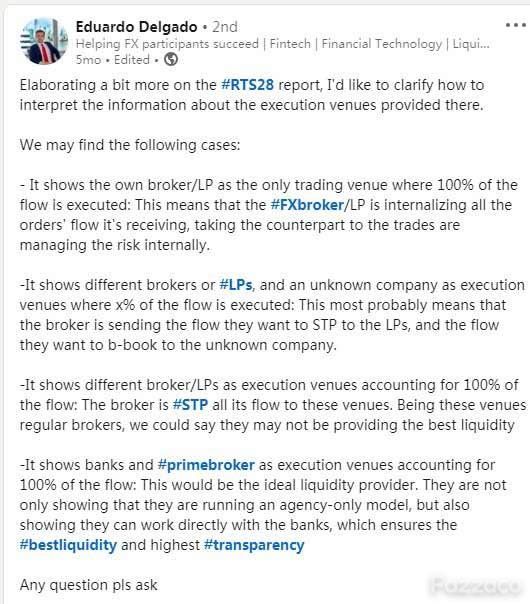
2020年12月份,也就是第一份判決書公佈的當月,領英上掀起了對於RTS 28的大討論,這其中IS Prime就是這場辯論的主角,討論的主題RTS 28也剛好是IS Prime與許多其他流動性提供商不一樣的地方:訂單到底是如何執行的呢?
緊接著,Yuriy Maevskiy開始詢問大家對於IS Prime的看法
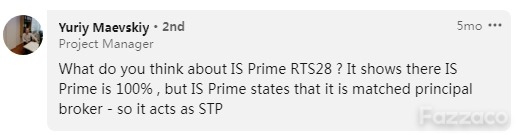
之後,行業內人士各抒己見,當然絕大多數都反對IS Prime的解釋。
IS Prime管理合夥人Joanathan Brewer是這麼解釋的:"IS Prime是匹配主經紀商,所有IS Prime的客戶訂單都是直接與IS Prime交易。"銷售主管Robert Buxton補充表示,"客戶的對手方就是主經紀商本身,而不是流動性交易商。因此客戶的訂單全部都是和這個主經紀商交易的,因此報告上是這麼寫的。"
Advanced Markets、Invast Global的高層對IS Prime的解釋提出質疑。
Invast Global執行長Gavin White發帖稱,希望IS Prime能解釋清楚他們的對沖模式,因為IS Prime對沖的對手方非常重要。如果IS Prime對沖的對手方是IS Prime的全資子公司,那肯定會誤導客戶,也是對規章制度的不尊重。
Global Prime的總經理Angus Walker發帖表示支持IS Prime,不過試圖在RTS 28的問題上保持中立。
這場辯論無疾而終,倒是給眾多行業內人士普及了一下什麼事RTS 28,還有流動性的風險對沖到底是怎麼回事。不過同時體現了行業多家公司對IS Prime的流動性執行流程不透明表達了不滿。
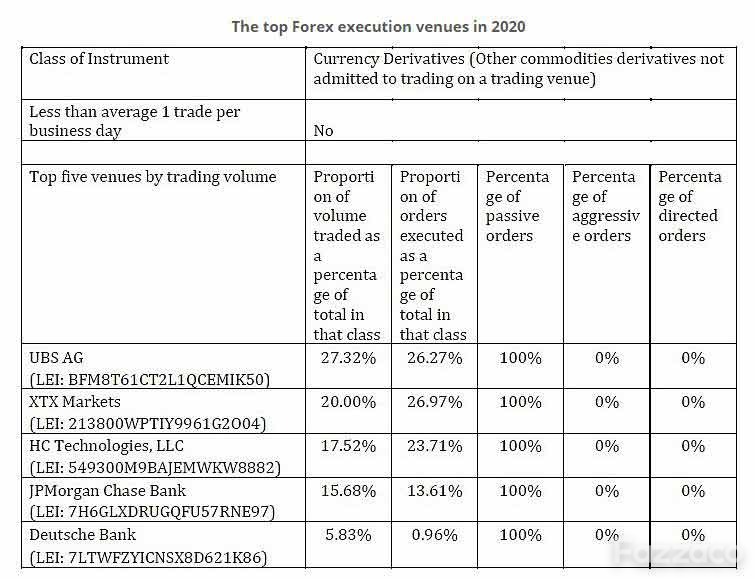
我們來對比看下幾家普通公司的RTS 28報告和IS Prime的區別。
首先是第一家Advanced Markets。
第二家是Equiti Capital
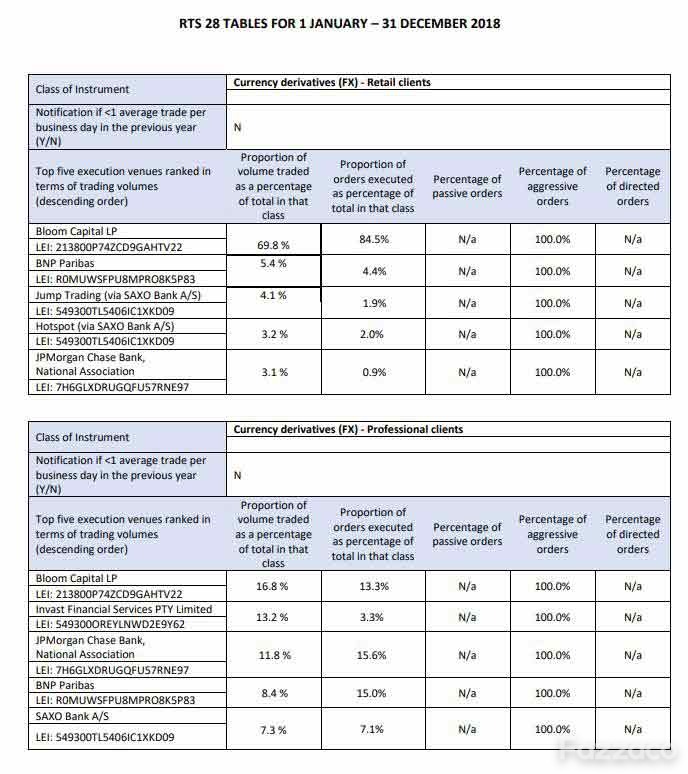
第三家是FXCM UK
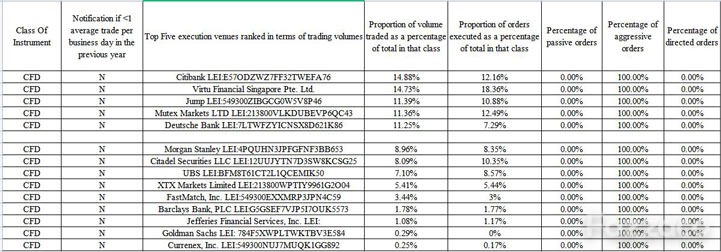
可以看到這幾家公司的TOP 5交易場所都是多家銀行。然後我們再來看下IS Prime的RTS 28報告。
IS Prime在報告中表示,自己是唯一的執行場所。因此所有客戶訂單都沒有和任何其他交易場所發生交易。
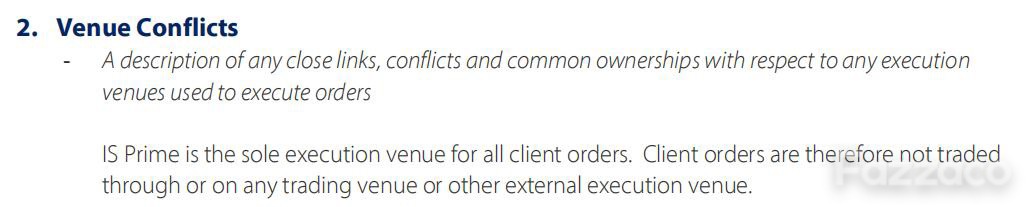
如果按照Eduardo的帖子,及綜合以上流動性對手公佈情況分析,那是否可以推測IS Prime其實就是內部消化了這些訂單呢?
IS Prime起訴Glassdoor及其用戶
IS Prime與Think的流動性案子,還引發了另外一起訴訟。
去年12月13日,美國北加州法院發布的一份判決書顯示,IS Prime起訴美國一家招聘平台Glassdoor。 IS Prime指控稱,在Glassdoor上有兩條針對IS Prime的評論是不實言論,完全是在捏造事實,且認為這兩條評論有可能是Think公司的高層人員Adil Siddiqui 捏造出來的。北加州法院支持了IS Prime的起訴要求,決定傳喚Glassdoor和發布這兩條評論的用戶。
IS Prime與Think的官司糾紛牽扯到glassdoor的用戶評論,那麼到底實際情況如何,讓我們拭目以待。
案件帶來的反思
本案的前因後果到這裡就梳理得差不多了。審判還在繼續,雙方看樣子都不會輕易撤訴。不過從本案的這些內容中我們可以提出幾個問題:
一是經紀商採用A/B Book模式是行業共識。雖然有許多經紀商都聲稱自己是STP/ECN經紀商,但大部分經紀商都會進行風險的規避;那麼到底什麼樣的經紀商才能算得上是一個純粹的A-Book經紀商呢?市面上還有沒有純粹的A-Book經紀商呢?在此案件中,Think的A Book模式損失更小還是B Book損失更小呢?
二是ISFE 21的作用。本案中,ISFE 21的作用是作為中間方,從一級流動性提供商拿到報價,然後自己加價後再提供給IS Prime,那麼IS Prime有沒有也使用這種方式給其他經紀商提供報價呢? ISFE 21加了多少價格(點差)呢?返佣的比例是多少呢?行業內有沒有其他公司也採用這種方式來謀取不正當利益呢?
三是行業的不透明性能否解決?流動性因為涉及到多個級別,還牽涉到各種大型銀行,還有A/B Book模式,是一件非常複雜的事情。許多流動性提供商都聲稱自己能直接對接一級銀行/流動性。那麼怎麼才能判斷真假呢? IS Prime作為行業領導者,是否會開了一個不好的先例呢?
關於本案其實還有很多內容可寫,但受篇幅所限,本篇文章僅關注於IS Prime於Think案件的基本事實和前因後果。 Fazzaco還將繼續關注此案的進展。有任何行業線索歡迎投稿至news@fazzaco.com
 訂閱

