


解讀IS Prime與ThinkMarkets的恩怨情仇(二)
IS Prime對Think起訴了兩次,Think又該作何回應呢?
第三份判決書
接著,更精彩的部分來了。 IS Prime連續兩次主動出擊無功而返,Think開始了反擊,對IS Prime提起了反訴。
在2022年5月的判決書中,Think 否認他們違反《附錄》規定,反訴IS Prime在提供流動性時存在欺詐和秘密交易,並牽扯進了第三方公司ISFE 21。
在反訴中,Think 認為IS Prime本應該根據《附錄》要求,將IS Prime從流動性提供商(LP)處拿到的價格直接提供給Think。 IS Prime不能在該等價格上面另外加價,而是應該直接將該報價提供給Think。
但在此案中,IS Prime並不是直接與一級流動性提供商交易,而是通過中間機構ISFE 21進行。法院發現,ISFE 21在一級流動性提供商的報價基礎上,增加了價格,然後由IS Prime提供給Think,再由Think最終提供給客戶。
與許多經紀商一樣,Think 也採用混合模式,即A Book和B Book都有。 Think 執行長Nauman Anees承認,Think 的訂單一般會做三七分,即30%通過A Book,70%走B Book。而Think 的收入中,有60%-65%來源於B Book。
凡是通過A Book模式進行的訂單,按照《附錄》的規定,均由Think與IS Prime進行對沖。 Think認為,ISFE 21向IS Prime支付了一定的返佣。
就B Book而言,因為這部分訂單是Think 直接跟客戶做對手方的,因此風險是由Think 內部消化。但是Think 與客戶做交易的價格也是由IS Prime提供的。而Think Markets聲稱IS Prime提供的報價非常沒有"競爭力"。
Think 在反訴中指控IS Prime的內容包括:
1) 因IS Prime存在虛假交易和欺詐行為,《附錄》應該被宣告無效;
2) IS Prime和ISFE 21存在虛假交易,獲得了"秘密收益",因此Think有權撤銷與IS Prime的交易,且有權得到賠償;
3) IS Prime和ISFE 21合謀策劃導致了Think的損失,需對此負責;
4) IS Prime存在毀約性違約,導致Think 遭受到損失。
IS Prime對Think 的反訴表示不服,要求修改部分內容。雙方你來我往幾個回合,最終Think和IS Prime交鋒的重點放在了反訴書的第66-71段。
法官在判決書中裁定,Think 反訴文書中的第66-70段內容需要刪除,而71段得以保留,但需要提供更詳細的數據和計算方法。 Think在反訴書第71段中表示,由於IS Prime無法提供具有競爭性的價格,造成Think虧損17,094,496至20,329,798美元。
神秘的ISFE 21
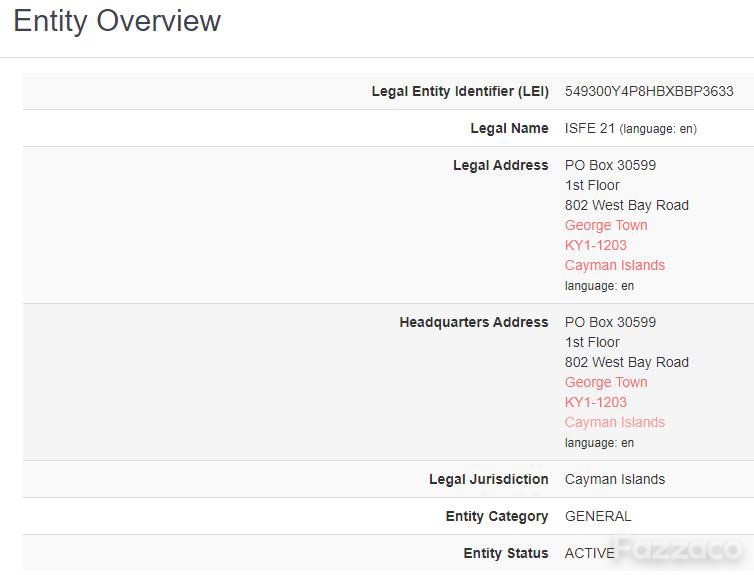
在第三份判決書中,Think還反訴了ISFE 21。在網站上搜尋,很快便能找到ISFE 21的相關資訊。
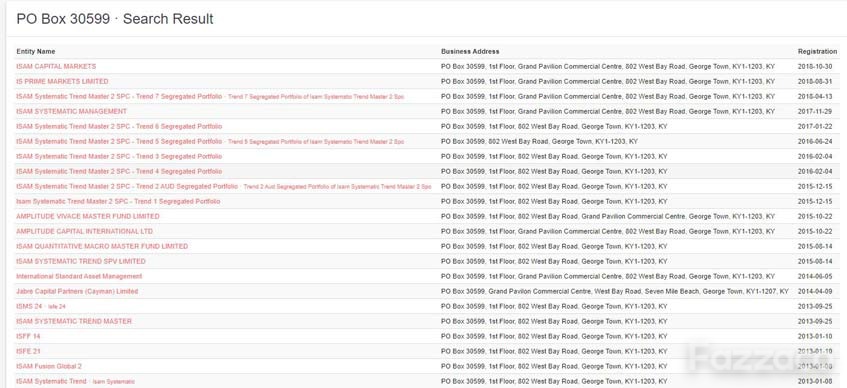
而在同一地址註冊的公司還有很多。
其實早在2021年4月底,Fazzaco就曾收到過一封舉報郵件,聲稱IS Prime通過ISFE 21這家公司實施欺詐行為。
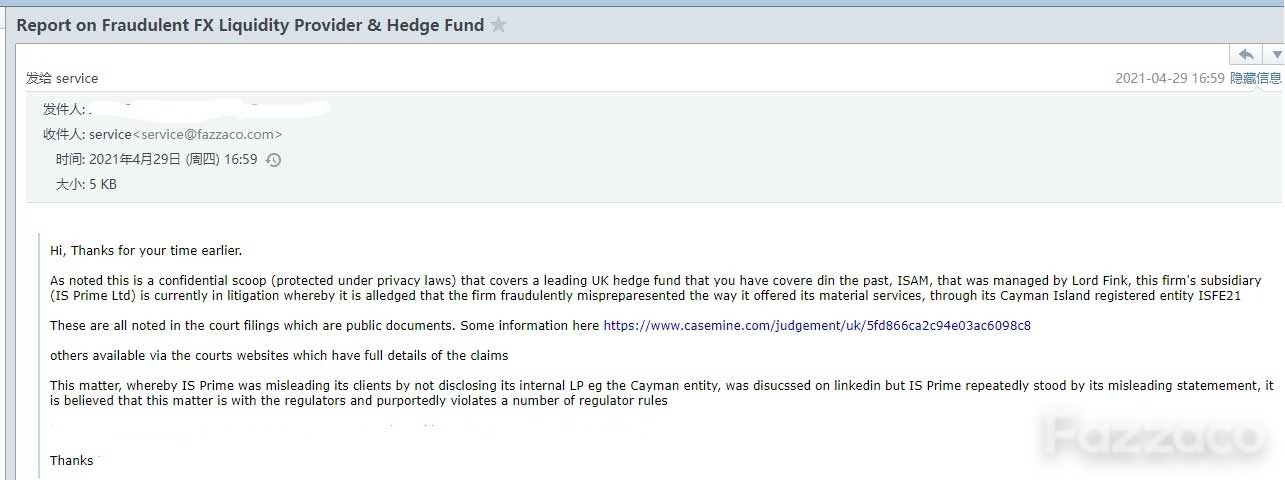
可以看出,ISFE 21是IS Prime註冊在開曼群島的一家關聯公司。不管是金融行業、金融科技行業、甚至是娛樂行業,都喜歡在開曼註冊公司規避很多風險。當然,Think在這裡懷疑的是IS Prime的關聯公司ISFE21加點差後再提供流動性給Think。如果真是這樣,Think的反訴是合情合理。
案情梳理清楚了。可除了這件案子本身,還有其他許多有趣的發現。別急,我們的故事還在繼續
 訂閱

